Ifema acoge la 7ª edición del encuentro de redes organizado por el Club de Redes de Talleres de la Posventa Plural
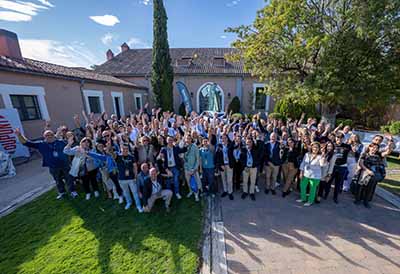
El VII Encuentro de Redes de Talleres, organizado por el Club de Redes de Talleres de la Posventa Plural en el marco de Motortec, volvió a situar a las redes en el centro de la transformación de la posventa, con un mensaje claro: estar en red ya no es solo una opción estratégica, sino una condición para ganar eficiencia, atraer cliente corporativo y afrontar la nueva movilidad.
Un foro consolidado en Motortec
La jornada, celebrada en IFEMA Madrid, contó con la bienvenida de David Moneo, director de IFEMA Movilidad, quien subrayó el papel de Motortec como punto de encuentro de referencia para los talleres y lanzó una clara convocatoria a que el taller independiente se integre y participe en las próximas ediciones de la feria. Moneo ligó el éxito de muchos negocios de reparación a su pertenencia a redes, poniendo en valor la organización, el soporte y la visibilidad que estas estructuras aportan al taller frente a un mercado cada vez más exigente.
Tras la apertura, se presentó formalmente el Club de Redes de Talleres de la Posventa Plural, concebido como espacio estable de colaboración entre enseñas, consultores, proveedores y asociaciones para compartir datos, inteligencia de mercado y buenas prácticas en la gestión de redes.
Los datos: el taller en red, más eficiente
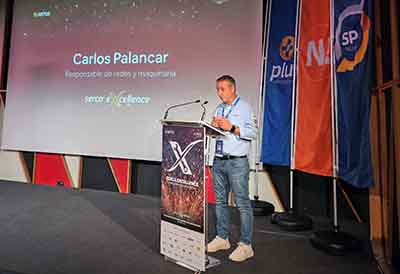
Uno de los puntos fuertes de la mañana fue la exposición de Enrique Gómez (Inizia), que presentó los últimos estudios del Club de Redes de Talleres sobre el comportamiento del taller abanderado frente al independiente no asociado. El análisis, realizado sobre una muestra de 522 talleres con capturas de datos digitales, confirma que el mercado se mueve hacia la concentración en redes: el 57% de los talleres son empresas asociadas y cerca del 49% ya forma parte de alguna red.
Según el estudio, los talleres integrados en redes registran un volumen de entradas un 62% superior al de los que operan al margen de cualquier enseña, aunque trabajan con precios medios más bajos, lo que apunta a modelos de negocio más eficientes y dinámicos, con mayor rotación y mejor aprovechamiento de recursos. Gómez destacó que las redes funcionan especialmente bien allí donde el negocio es recurrente, como ocurre en mecánica de mantenimiento y, de manera muy notable, en neumáticos, un terreno que favorece la especialización técnica y la estandarización de procesos.
El estudio identifica tres grandes frentes de ventaja competitiva para el taller en red: una mayor capacidad de captación de demanda (más visibilidad y capacidad de atraer clientes), una productividad superior (procesos, formación y herramientas) y un acceso privilegiado a información e inteligencia de mercado que le ayuda a tomar mejores decisiones comerciales y de inversión.
Transformación del parque: oportunidad y presión para las redes
José Manuel López Montoya (MSI) abordó a continuación la transformación tecnológica del parque y su impacto sobre las redes de talleres, dibujando una radiografía que combina expansión, envejecimiento y cambio de mix tecnológico. En los próximos cuatro años se prevé una clara recuperación de matriculaciones, con un crecimiento de los turismos de particulares que podría situarse en torno al 48% en 2026, acompañado de una expansión del parque de vehículos comerciales.
Para esa fecha, en torno al 92% del parque de turismos seguirá en manos de particulares, con el resto repartido entre empresas, rent a car y renting, mientras que los criterios medioambientales y las etiquetas siguen reconfigurando la composición del parque por tipo de emisiones. López Montoya subrayó que la combustión tradicional seguirá teniendo peso durante, al menos, la próxima década, especialmente en comerciales ligeros, donde el diésel representa todavía alrededor del 95% del parque, conviviendo con HEV, PHEV y eléctricos puros.
Al mismo tiempo, crecen con fuerza los vehículos de más de 15 años, lo que consolida el mercado de ocasión, de alta rotación y muy ligado al particular, como un espacio muy rentable para el taller independiente y, en particular, para las redes multimarca que saben posicionarse en mantenimiento de flotas usadas y servicios de valor añadido. En este contexto, la comparación entre taller oficial (con estructuras un 10% más caras en mano de obra) y el multimarca sitúa a los abanderados bien gestionados como alternativa competitiva en precio, sin renunciar a procesos y estándares de servicio.
Cliente corporativo: volumen, exigencia y digitalización
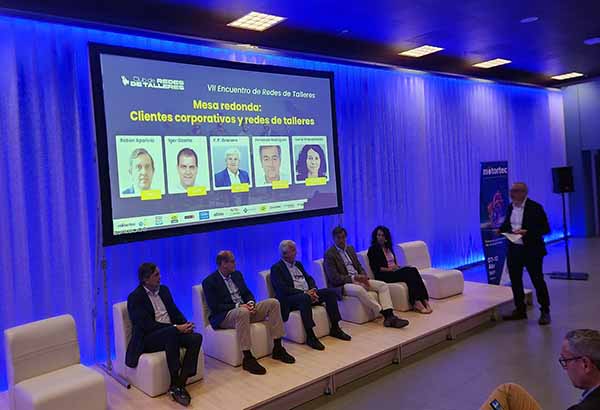
La primera gran mesa redonda reunió a representantes de aseguradoras, renting, VO y soluciones digitales: Rubén Aparicio (Mapfre), Igor Ozaeta (Ayvens), Fernando Pérez Granero (Mobius), Fernando Rodríguez (OcasionPlus) y Lucía Bracamonte (GT Motive). Sobre la mesa, una idea compartida: el cliente corporativo aporta volumen, pero también una exigencia muy alta en términos de eficiencia, tiempos de respuesta, calidad y trazabilidad de la reparación.
Los intervinientes insistieron en que las redes de talleres que quieren trabajar con estos grandes prescriptores deben demostrar organización, procesos claros, capacidad de reporte y una gestión profesional de la relación con el cliente, muy apoyada en herramientas digitales. En este terreno, se destacó el papel de soluciones como GT Global, plataforma que facilita la comunicación entre cliente corporativo y taller, mejora la eficiencia administrativa y operativa y permite avanzar en sostenibilidad tanto medioambiental como financiera gracias a una gestión más ajustada de los trabajos.
El objetivo, apuntaron, pasa por conseguir que el taller multimarca en red se acerque –o incluso supere– los estándares del servicio oficial en parámetros como tiempos de ciclo, información al cliente o calidad percibida, aprovechando la flexibilidad y capilaridad de sus redes. Los gestores de red, en este contexto, tienen la responsabilidad de acompañar al taller en esta transición, dotándole de procesos, tecnología y formación.
Renting: un negocio clave para el taller en red
En la ponencia “Redes de Talleres y Renting, información clave para decidir mejor”, Matías Olmo y Mireia Petit (GT Motive) aportaron cifras que confirman el peso creciente del renting en la actividad de los talleres. Hoy, el renting concentra aproximadamente el 27% de las matriculaciones y gestiona un parque superior al millón de vehículos, con un incremento significativo de propietarios particulares en este canal.
En España operan en torno a 40.000 talleres (sin contar concesionarios oficiales) y cerca de 19.000 ya están integrados en redes, lo que refleja la dimensión real de este fenómeno de concentración y organización de la posventa multimarca. El 95% de las operaciones de renting se gestiona ya con herramientas como GT Global, que permiten controlar procesos, costes y tiempos, y facilitan una interlocución fluida entre compañías de renting y talleres.
Los datos de coste también son significativos: las reparaciones de vehículos de renting presentan un coste medio aproximadamente un 11% superior al de las de cliente particular, con un promedio de cinco piezas sustituidas por intervención frente a cuatro en el caso del usuario privado, lo que apunta a operaciones más complejas y mayor contenido de recambio. Para el taller en red, las ventajas de trabajar con renting son claras: volumen estable, acceso a vehículos nuevos y electrificados y utilización intensiva de herramientas digitales que profesionalizan la gestión.
Vehículo de sustitución, sostenibilidad y consultoría especializada
El bloque dedicado al vehículo de sustitución, a cargo de Carlos Salas y Enrique Gómez (Leaseway e Inizia), puso de relieve la brecha que aún existe entre la percepción del cliente y la del taller. Los estudios presentados muestran que el conductor otorga un alto valor a disponer de vehículo de cortesía, considerándolo un factor clave de fidelización y satisfacción, mientras que muchos talleres lo siguen percibiendo como un servicio secundario y costoso.
A continuación, la conversación con Isabel López-Rivadulla, responsable de Comunicación y Sostenibilidad de SIGNUS, se centró en la gestión sostenible del neumático al final de su vida útil. Se remarcó que la correcta gestión de los NFU no solo es una obligación legal, sino una palanca de eficiencia, imagen y compromiso medioambiental para las redes, que pueden convertir el reciclaje y la trazabilidad en argumentos comerciales frente a cliente final y corporativo.
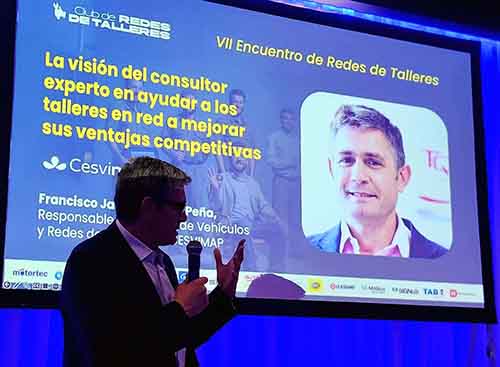
La visión del consultor experto llegó de la mano de Francisco Javier Alfonso Peña (CESVIMAP), que compartió su experiencia ayudando a redes de talleres a reforzar sus ventajas competitivas. Entre las claves que señaló están la estandarización de procesos, la medición constante de indicadores, la apuesta por la formación continua –especialmente en nuevas tecnologías de vehículo y gestión digital– y el acompañamiento al taller para transformar esos ingredientes en propuestas de valor diferenciadas.
La voz de las grandes redes
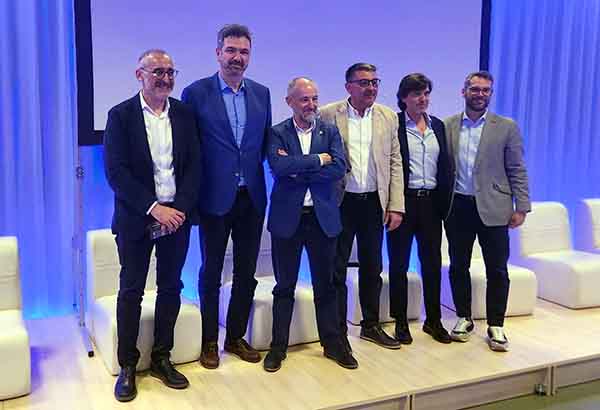
La jornada se cerró con una mesa redonda que reunió a responsables de algunas de las principales redes de nuestro mercado: Álvaro León (EuroTaller), Juan Carlos Porras (Bosch Car Service), Enrique Santos (Midas), Juan López (CertifiedFirst) y Miguel Estrella (Acoat Selected). Sobre la base del debate previo, todos coincidieron en que las redes aportan al taller solidez –en forma de marca, procesos y soporte–, compromiso mutuo y un marco de confianza que da seguridad tanto al cliente particular como al corporativo.
La irrupción de nuevos modelos de movilidad, la creciente presencia del cliente corporativo (renting, flotas, aseguradoras) y el avance de la digitalización obligan a los talleres a ganar en eficiencia, gestión de datos y capacidad de relación omnicanal. Los representantes de las redes insistieron también en uno de los grandes desafíos del sector: la escasez de mano de obra cualificada y la necesidad de intensificar la formación técnica y la capacidad de atraer talento, en un entorno en el que no se descarta una mayor concentración del tejido de talleres en los próximos años.
El VII Encuentro de Redes de Talleres dejó, en definitiva, una foto clara: redes más fuertes, más integradas con el cliente corporativo, más digitalizadas y con una hoja de ruta marcada por la eficiencia, la sostenibilidad y la capacidad de ofrecer al conductor –particular o de flota– un servicio competitivo frente al taller oficial, apoyándose en datos, tecnología y cooperación sectorial.